Crises financeiras pessoais mexem com tudo. Com o sono, com a autoestima, com a vida em família e até com a forma como vemos o futuro. Quando o dinheiro aperta, o impulso costuma assumir o controle. A pessoa gasta para aliviar a tensão, evita olhar extratos, adia conversas e entra num ciclo que piora o problema.
Nós pensamos diferente. Em vez de reagir no automático, podemos agir com consciência. Isso não elimina a dificuldade de um dia para o outro, mas muda a qualidade das escolhas. E isso já altera o rumo.
Consciência financeira é a capacidade de ver a realidade do dinheiro sem fuga, sem culpa e sem negação.
Esse tema não é distante da vida real. Segundo dados sobre endividamento dos consumidores brasileiros, mais de 60% das pessoas possuem dívidas. Entre elas, uma parte paga tudo em dia, enquanto outra convive com atrasos. Ou seja, a crise financeira não atinge poucos. Ela já está dentro de muitas casas.
Em nossa experiência, quem consegue sair de fases assim não é quem sente menos medo. É quem aprende a olhar para o medo sem deixar que ele decida tudo.
Passo 1: Parar antes de agir
Quando a pressão aumenta, queremos resolver tudo rápido. Só que pressa emocional quase sempre gera erro financeiro. Antes de negociar, vender algo, pegar empréstimo ou usar limite, precisamos interromper a reação impulsiva.
Podemos fazer isso com um pequeno ritual de pausa:
Respirar por dois minutos sem mexer no celular.
Escrever, em uma frase, qual é o problema real.
Separar fato de medo imaginado.
Já vimos muitas pessoas descobrirem, nesse primeiro silêncio, que a crise era séria, mas não tão caótica quanto parecia à noite, quando a mente criava cenários extremos.
Primeiro, nós acalmamos. Depois, decidimos.
Passo 2: Nomear a crise com clareza
Nem toda crise financeira é igual. Às vezes há queda de renda. Em outros casos, o problema está no descontrole de gastos, em dívidas antigas, em uma separação, numa doença ou numa rotina sem planejamento. Quando damos nome ao que está acontecendo, ganhamos direção.
Uma crise sem nome vira angústia difusa. Uma crise nomeada vira problema tratável.
Perguntas simples ajudam muito:
O que mudou nos últimos seis meses?
Minha renda caiu, meus custos subiram ou ambos?
Quais despesas nasceram da necessidade e quais vieram da compensação emocional?
Essa distinção é humana. Em fases difíceis, muita gente compra pequenas coisas para sentir algum alívio. Não há maldade nisso. Há sofrimento pedindo anestesia. Só que, se não percebermos esse mecanismo, ele cobra caro.
Passo 3: Fazer um retrato honesto do dinheiro
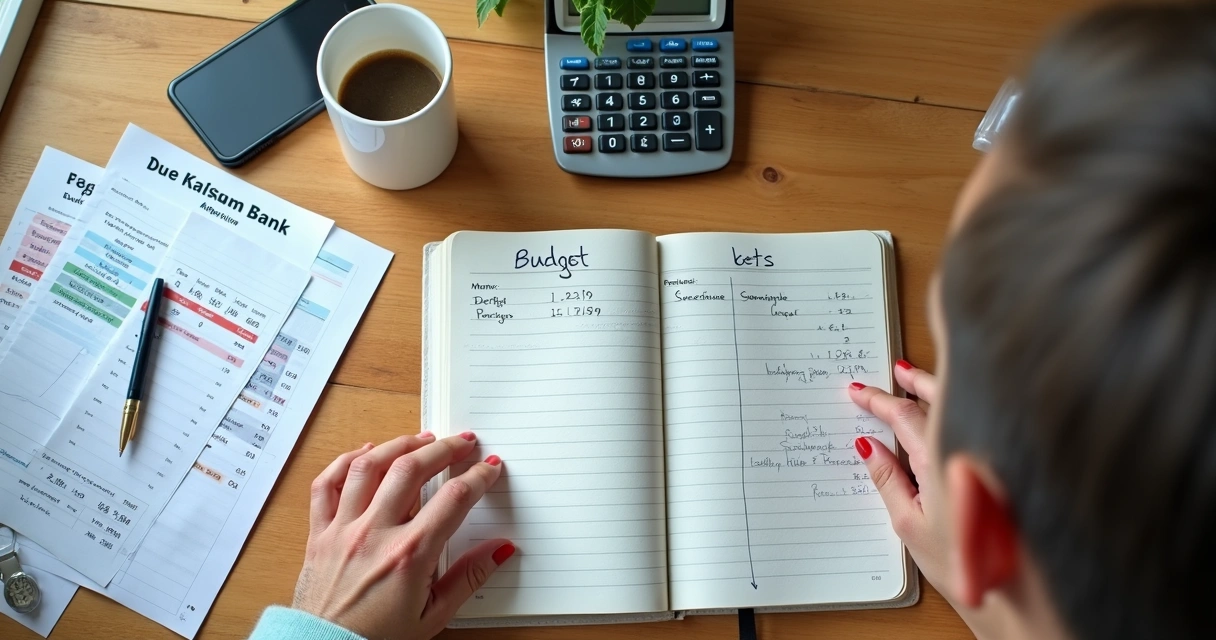
Agora entramos no concreto. Consciência sem números vira intenção vaga. Precisamos registrar o que entra, o que sai, o que deve ser pago e o que já está em atraso.
O retrato honesto inclui quatro blocos:
Renda total do mês.
Gastos fixos, como moradia, contas e transporte.
Gastos variáveis, como mercado, remédios e pequenas compras.
Dívidas, com valor total, juros, vencimento e grau de urgência.
Nesse ponto, nós sugerimos evitar vergonha. A planilha não está ali para julgar. Ela serve para revelar. E revelar, muitas vezes, já traz alívio. O desconhecido pesa mais do que o número real.
Quem olha os números com sinceridade recupera parte do poder de decisão.
Passo 4: Cortar sem destruir a dignidade
Reduzir gastos faz parte da saída, mas isso não precisa virar punição. Há pessoas que tentam um corte radical, ficam exaustas e desistem em poucos dias. O caminho mais estável é cortar com inteligência e sentido.
Nós costumamos separar assim:
O que é inegociável no momento.
O que pode ser reduzido.
O que pode ser suspenso por um período.
Também vale revisar contratos, assinaturas, padrões de consumo e deslocamentos. Pequenas saídas recorrentes, quando somadas, têm peso real. Só que há outro ponto: manter alguma rotina simples de bem-estar ajuda a sustentar o processo. Um corte que destrói a saúde mental costuma durar pouco.
Não se trata de rigidez cega. Trata-se de coerência.
Passo 5: Negociar com presença e estratégia
Muita gente evita renegociar por vergonha ou medo. Mas atrasar sem conversar costuma ampliar juros, tensão e sensação de descontrole. Quando encaramos a situação com presença, podemos abrir espaço para acordos mais possíveis.
Antes de negociar, convém ter em mãos:
Valor que realmente cabe no orçamento.
Lista das dívidas por prioridade.
Proposta objetiva de pagamento.
Nós já vimos um padrão se repetir: quem entra numa conversa sem saber quanto pode pagar aceita qualquer parcela. Depois não sustenta. A negociação consciente parte da realidade, não da pressão do momento.
Se houver várias dívidas, priorizamos aquelas com juros mais altos, risco maior ou impacto direto na vida diária. Não é questão de ansiedade. É critério.
Passo 6: Tratar o gatilho emocional do consumo
Nem toda crise nasce da emoção, mas muitas são agravadas por ela. Comprar por cansaço, medo, carência ou necessidade de recompensa é mais comum do que parece. Se não cuidarmos do estado interno, o esforço financeiro fica sempre ameaçado.
Podemos observar alguns sinais:
Compras feitas após discussões ou frustração.
Uso do consumo como prêmio por ter sofrido muito.
Dificuldade de dizer não para agradar outras pessoas.
Nós acreditamos que autoconsciência financeira também envolve corpo e emoção. Às vezes, a pessoa não precisa de um novo gasto. Precisa de descanso, conversa honesta, silêncio ou acolhimento. Isso parece simples. E é. Mas muda decisões.
Nem todo impulso pede compra. Alguns pedem presença.
Passo 7: Criar um plano de reconstrução
Depois de estabilizar a crise, começa outra fase. A reconstrução. Ela pede metas curtas, revisão semanal e disciplina serena. Não uma disciplina dura, que humilha, mas uma disciplina que protege.
Um plano possível pode incluir:
Definir teto de gastos por categoria.
Reservar um valor fixo para quitar dívidas.
Montar uma pequena reserva assim que houver espaço.
Rever o orçamento toda semana.
Em nossa visão, a reconstrução financeira amadurece a pessoa. Ela aprende a escolher melhor, a conversar com mais clareza sobre limites e a diferenciar desejo imediato de compromisso com a própria vida.
Conclusão
Aplicar consciência em crises financeiras pessoais não significa manter calma perfeita. Significa voltar para a realidade, passo a passo, e agir com mais lucidez do que impulso. Isso já é transformação concreta.
Os sete passos que apresentamos formam um caminho simples e humano: pausar, nomear a crise, levantar números, cortar com critério, negociar com verdade, cuidar dos gatilhos emocionais e reconstruir com constância.
Sair de uma crise financeira começa quando deixamos de fugir da realidade e passamos a nos relacionar com ela com honestidade.
Se hoje o cenário parece pesado, comecemos pelo primeiro passo. Só um. Às vezes, é assim que a vida muda.
Perguntas frequentes
O que é consciência financeira pessoal?
É a capacidade de perceber com clareza como lidamos com dinheiro, escolhas, hábitos e emoções. Ela envolve conhecer a própria realidade financeira, assumir responsabilidades e decidir com mais lucidez.
Como aplicar consciência em momentos de crise?
Podemos começar pela pausa, seguida de um levantamento honesto da situação. Depois, vale separar necessidade de impulso, rever gastos, negociar dívidas e criar um plano possível para os próximos meses.
Quais os passos para sair do vermelho?
Os passos mais úteis são mapear renda e despesas, listar dívidas, cortar excessos, priorizar contas mais urgentes, renegociar valores e acompanhar o orçamento com frequência. Também ajuda cuidar dos gatilhos emocionais que estimulam novos gastos.
Vale a pena renegociar dívidas agora?
Em muitos casos, sim. Renegociar pode reduzir pressão, organizar prazos e evitar aumento da dívida. O ideal é fazer isso sabendo quanto realmente cabe no orçamento, para não assumir parcelas que logo se tornam inviáveis.
Como controlar melhor meus gastos mensais?
Nós sugerimos registrar tudo o que entra e sai, separar gastos fixos e variáveis, definir limites por categoria e revisar os números toda semana. Esse acompanhamento frequente ajuda a corrigir desvios antes que virem novos problemas.